「このままで老後は大丈夫なんだろうか」
「もっと稼ぎたいけど、何から始めればいいのか分からない」
お金について、こんな不安を抱えている人は多いと思う。物価は上がり続けているのに、給料はなかなか上がらない。知り合いが投資や副業で儲かった話をするたび重い不安を感じる。
でも、その不安の正体は「お金が足りないこと」そのものより、自分が今どの位置にいるのか分からないことにある場合が多い。基準が分からなければ、足りているのか足りていないのかも判断できないし、何をすればいいのかも決められない。
この記事では、まず平均的な世帯の収入・生活費・貯金のデータと自分を比べて、自分のお金の「現在地」を確認する。そのうえで、お金の稼ぎ方が分からない人が最初にやるべきことを、順番に紹介していく。
あなたは人よりお金持ち?それとも貧乏?
世帯別の年収・手取り・生活費・貯金の目安【2025年家計調査】
まずはこの表を見てほしい。総務省「家計調査年報」(2025年)のデータを基に、世帯別に分かりやすく集計したものだ。
| 世帯 | 年収(全国平均ベース) | 年収(大都市圏) | 手取り(月) | 生活費(月・実績) | 貯金・備え(月) |
|---|---|---|---|---|---|
| 単身 | 400万円前後 | 450〜500万円 | 25〜28万円 | 19〜21万円 | 5〜7万円 |
| 夫婦のみ | 550〜600万円 | 650万円前後 | 36〜40万円 | 約30万円 | 6〜10万円 |
| 夫婦+子ども2人(小・中学生) | 700〜800万円 | 800〜900万円 | 45〜50万円 | 約31万円 | 14〜19万円 |
| (参考)長子が大学生の時期 | - | - | - | 約46.5万円 | 貯金を取り崩す時期 |
※総務省「家計調査年報」(2025年)を基に筆者が世帯別に集計・概算
自分に当てはめてみてどうだろう?手取りが平均より多いか少ないか。生活費は平均に収まっているか。そして毎月、これだけの金額を貯金や備えに回せているか。
肌感覚としても、それほどかけ離れていないリアルな数字だと思う。もし貯金の欄が「とても無理」と感じたなら、それはあなただけではない。
平均より上なら安心?|子どもが大学生の時期は貯金を取り崩す
表の数字が平均以上だった人も、安心するのはまだ早い。注目してほしいのは一番下の行だ。
子どもが大学生になると、生活費は月46万円以上に膨らむ。学費や仕送りが一気にのしかかり、平均的な家庭でも貯金を取り崩しながら生活することになる。
つまり、子どもが小さいうちに毎月14〜19万円を貯めている家庭でさえ、その貯金は「将来使うことが決まっているお金」だということ。今の貯金額だけを見て「うちは大丈夫」とは言い切れない。
物価高の今、「平均」でも余裕はない
さらに、今は食費や光熱費をはじめ、あらゆるものの値段が上がっている。表の生活費は実績の数字なので、これからはもう少し大きくなると考えておいたほうがいい。
生活費が上がれば、そのぶん貯金に回せるお金は減る。収入が平均並みでも、昔と同じ感覚で暮らしていると、気づかないうちに余裕がなくなっていく。
「平均だから大丈夫」ではなく、「平均でもギリギリ」。これが今の現実だと思う。
ちなみに私の場合|平均より少し上
参考までに、私自身の話もしておこう。
私は今、ブログを書いて生計を立てている。でも元々は外壁塗装の職人で、今風に言えばブルーカラー。今でも現場に呼ばれれば、1日2万円で職人として働くこともある。
現場の世界は日給月給なので、10日現場に出れば20万円の請求書を書く。これにブログアフィリエイトの収入が月30〜40万円ほど加わるので、毎月の収入は大体50〜60万円くらい。表と比べると、平均より少し上といったところだ。
ただ、数年前はブログの収入だけで毎月100万円前後あった。それが安定していたものだから、すっかり安心しきってブログをサボってしまい、収入は大きく減ってしまった。
一度稼げるようになっても、手を止めれば収入は簡単に落ちる。これは身をもって学んだことだ。
お金の不安を消すのは節約ではなく「収入」
お金の不安を感じたとき、多くの人がまず考えるのは「節約」だと思う。もちろん無駄な支出を見直すことは大切だ。でも、節約だけで将来の不安を消すのは難しい。
削れる支出には限界がある
節約には必ず限界がある。家賃、食費、光熱費、子どもの教育費。生活に必要なお金は、どれだけ頑張ってもゼロにはできない。
スマホを格安プランにして、保険を見直して、サブスクを解約する。これで月に1〜2万円浮けば大成功だろう。でも、それ以上となると、生活の質を削るような我慢が必要になってくる。
そして我慢を続ける生活は、長続きしない。ストレスが溜まって、どこかで反動が来る。
収入には上限がない|月5万円増えるだけで未来は変わる
一方で、収入には上限がない。
仮に毎月の収入が5万円増えたとしよう。1年で60万円、10年で600万円になる。子どもが大学生になって貯金を取り崩す時期が来ても、これだけの差があれば気持ちの余裕はまったく違うはずだ。
節約は「守り」、収入アップは「攻め」。守りを固めることも大事だが、不安を根本からなくすには、攻めに出るしかない。お金の不安をなくしたいなら、考えるべきは「どう削るか」ではなく「どう増やすか」なのだ。
お金の稼ぎ方が分からない人が最初にやるべきこと
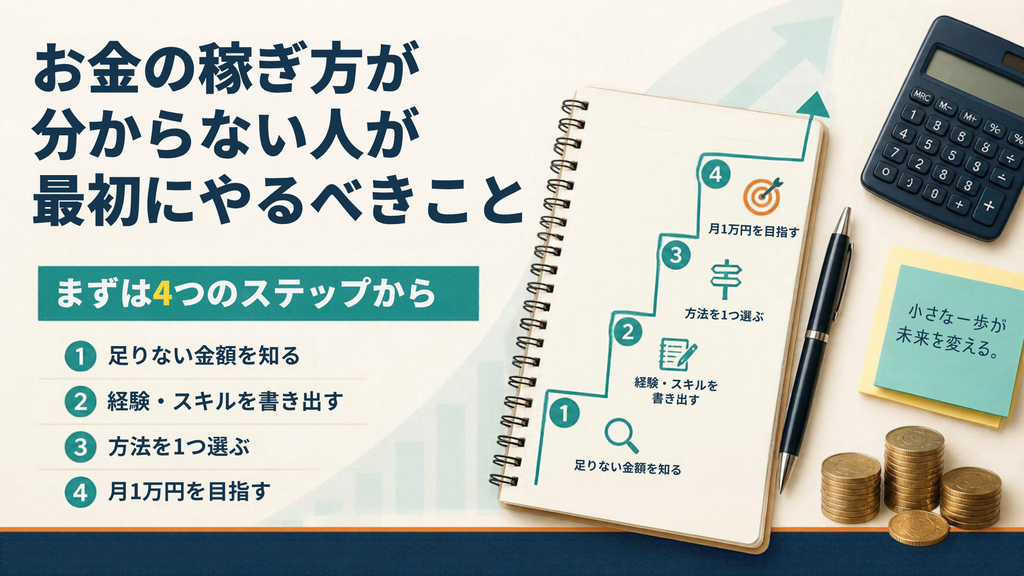
「収入を増やしたほうがいいのは分かった。でも、何をすればいいのか分からない」
そう思った人のために、最初にやるべきことを4つのステップに分けて紹介する。いきなり大きく稼ごうとしなくていい。ひとつずつ順番に進めていこう。
① 自分に足りない金額を知る(平均との差を出す)
まずは、先ほどの表と自分の数字を比べてみよう。紙やスマホのメモに、次の3つを書き出してみてほしい。
- 毎月の手取り
- 毎月の生活費
- 毎月の貯金額
そして、平均との差を出す。たとえば夫婦+子ども2人の世帯で、毎月の貯金が5万円なら、平均の14〜19万円と比べて約10万円足りないことになる。
この「足りない金額」が、あなたが目指すべき収入アップの目安だ。漠然と「もっと稼ぎたい」と思うより、「月○万円増やす」と数字にしたほうが、やるべきことがはっきりする。
② 今の自分の経験・スキルを書き出す
次に、自分が持っている経験やスキルを書き出してみよう。
「自分には何もない」と思う人も多いかもしれない。でも、今の仕事で毎日やっていること、何年も続けている趣味、人からよく頼まれること。これらは立派な経験であり、誰かにとっては価値のあるものだ。
- 仕事で身につけた知識や技術
- 長く続けている趣味や得意なこと
- 人からよく相談されること、褒められること
収入を増やすための材料は、意外と自分の中にあるものだ。
③ 収入を増やす方法を1つ選ぶ(本業・副業・資産形成)
収入を増やす方法は、大きく分けると次の3つになる。
- 本業で上げる:昇給を目指す、資格を取る、より条件のいい会社に転職する
- 副業で増やす:自分のスキルや経験を売る、ブログやSNSで発信する
- お金にも働いてもらう:新NISAなどを使って、長期でコツコツ資産を育てる
大事なのは、全部を一度にやろうとしないこと。ステップ②で書き出した経験やスキルを見ながら、自分に合いそうなものを1つだけ選ぼう。
④ 小さく始めて、月1万円を目指す
方法を選んだら、いきなり大きな目標を立てずに「まずは月1万円」を目指してほしい。
月5万円、10万円と最初から高い目標を掲げると、結果が出ないうちに心が折れてしまう。でも、月1万円なら現実的に手が届く。そして、一度でも自分の力でお金を稼げた経験は、大きな自信になる。
1万円稼げたら、次は3万円、その次は5万円。小さな成功を積み重ねていくことが、結局は一番の近道だ。
稼ぐ前に知っておきたい注意点
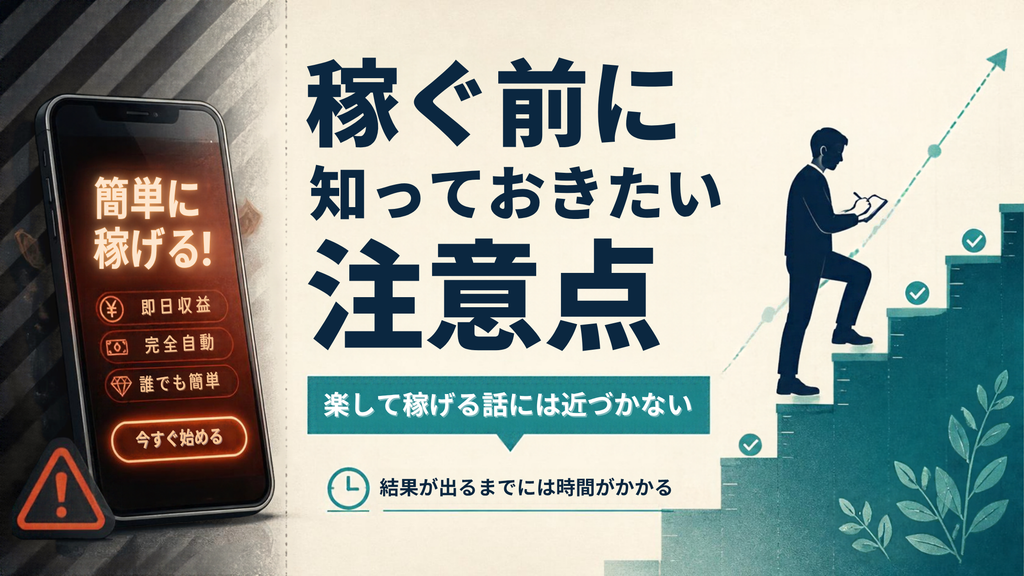
「楽して稼げる」話には近づかない
「スマホをタップするだけで月30万円」「誰でも簡単に不労所得」。ネットやSNSには、こんな言葉があふれている。
お金に不安を抱えているときほど、こういう話は魅力的に見える。でも、本当に楽して稼げる方法があるなら、わざわざ他人に教える理由はない。高額な教材や情報商材を買わされたり、詐欺に巻き込まれたりするケースも少なくない。
お金を稼ぐには、時間か労力か知識のどれかが必ず必要になる。「楽して」「すぐに」「誰でも」という言葉が並んでいたら、一度立ち止まってほしい。
結果が出るまでには時間がかかる
副業でも資産形成でも、始めてすぐに結果が出ることはほとんどない。最初の数か月は、思うように成果が出なくて当たり前だ。
多くの人がつまずくのは、結果が出る前にやめてしまうこと。逆に言えば、地道に続けられる人はそれだけで一歩リードできる。
焦らなくていい。大切なのは、昨日より少しでも前に進んでいることだ。
まとめ|「普通」を知れば、やるべきことが見えてくる
将来のお金が不安なのは、自分の立ち位置が分からないから。平均のデータと比べてみれば、自分がどれくらい足りていて、どれくらい足りないのかが見えてくる。
そして、物価高の今は「平均」でも余裕があるとは言えない。不安を根本からなくすには、節約で守るだけでなく、収入を増やす必要がある。
お金の稼ぎ方が分からない人は、まずこの4つから始めてみてほしい。
- 自分に足りない金額を知る
- 今の自分の経験・スキルを書き出す
- 収入を増やす方法を1つ選ぶ
- 小さく始めて、月1万円を目指す
いきなり大きく変わる必要はない。今日、自分の手取りと生活費と貯金額を書き出すだけでも、立派な第一歩だ。
不安を抱えたまま立ち止まるか、小さくても一歩踏み出すか。その差が、5年後、10年後のお金の余裕につながっていく。
コメント